Domain profilansicht.de kaufen?
Wir ziehen mit dem Projekt
profilansicht.de um.
Sind Sie am Kauf der Domain
profilansicht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain profilansicht.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **


Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
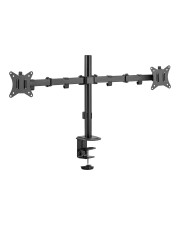
Equip Tischhalterung 17"-32"/9kg DualTFT 360° Betrachtung (650157)Produktbeschreibung: equip Befestigungskit - neigbar - für 2 LCD-/Plasma-Konsolen - Schwarz, Produkttyp: Befestigungskit (neigbar), Montagekomponenten: Klammer, Tischplattenbohrung, Tischmontage, Klammer, Abmessungen (Breite x Tiefe x Höhe): 11,2 cm x 56,1 cm x 86,9 cm, Neigung: -45 ° bis 45 °, Rotation: -180° bis 180°, Drehen: -90° bis 90°, Anpassungen: Neigung, schwenken, Drehung, Gewicht: 3,5 kg, Empfohlene Verwendung: 2 LCD-/Plasma-Konsolen, Empfohlene Display-Größe: 43.2-81,3 cm (17"-32"), VESA-Halterung: 100 x 100 mm, 75 x 75 mm, Max. Ladegewicht: 18 kg, Material: Kunststoff, stainless steel, Farbe: Schwarz32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulemann, Antonia: Perspektive AVUSPerspektive AVUS , Seit einem Jahrhundert prägt die legendäre Rennstrecke die Kulisse Berlins. Zahlreiche Künstler - darunter Starfotografen wie F. C. Gundlach - ließen sich von der AVUS zu außergewöhnlichen Fotostrecken inspirieren. PERSPEKTIVE AVUS - IM RAUSCH DER ZEIT dokumentiert die Automobil-Verkehrs- und Übungsstraße im Wandel zehn ereignisreicher Dekaden. Die Bilder des illustren Berliner Lebens erzählen die Geschichte ebenso wie die über die Jahre verkommenen leeren Ränge, die nach ihrer Sanierung in neuem Glanz erstrahlen. Fertiggestellt wurde die unter Denkmalschutz stehende Tribüne im Jahr 2021 - exakt 100 Jahre nach dem ersten Rennen. , Zylinder-Sets > Motoren & Motorteile , Erscheinungsjahr: 20211020, Produktform: Leinen, Autoren: Schulemann, Antonia, Seitenzahl/Blattzahl: 94, Keyword: Auto; Berlin; Fotografie, Fachschema: Berlin / Bildband~Berlin / Kunst, Architektur, Design~Farbfotografie~Fotografie~Photo~Photographie, Region: Berlin, Warengruppe: HC/Fotografie, Fachkategorie: Fotografie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: GH MEDIENHAUS BERLIN GmbH, Verlag: GH MEDIENHAUS BERLIN GmbH, Verlag: GH Medienhaus Berlin GmbH, Länge: 262, Breite: 211, Höhe: 13, Gewicht: 568, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **

Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Papermoon "Ansicht über Wolken"Vliestapete, Ansicht über Wolken, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Equip Tischhalterung 17"-32"/9kg DualTFT 360° Betrachtung (650157)Produktbeschreibung: equip Befestigungskit - neigbar - für 2 LCD-/Plasma-Konsolen - Schwarz, Produkttyp: Befestigungskit (neigbar), Montagekomponenten: Klammer, Tischplattenbohrung, Tischmontage, Klammer, Abmessungen (Breite x Tiefe x Höhe): 11,2 cm x 56,1 cm x 86,9 cm, Neigung: -45 ° bis 45 °, Rotation: -180° bis 180°, Drehen: -90° bis 90°, Anpassungen: Neigung, schwenken, Drehung, Gewicht: 3,5 kg, Empfohlene Verwendung: 2 LCD-/Plasma-Konsolen, Empfohlene Display-Größe: 43.2-81,3 cm (17"-32"), VESA-Halterung: 100 x 100 mm, 75 x 75 mm, Max. Ladegewicht: 18 kg, Material: Kunststoff, stainless steel, Farbe: Schwarz32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Schulemann, Antonia: Perspektive AVUSPerspektive AVUS , Seit einem Jahrhundert prägt die legendäre Rennstrecke die Kulisse Berlins. Zahlreiche Künstler - darunter Starfotografen wie F. C. Gundlach - ließen sich von der AVUS zu außergewöhnlichen Fotostrecken inspirieren. PERSPEKTIVE AVUS - IM RAUSCH DER ZEIT dokumentiert die Automobil-Verkehrs- und Übungsstraße im Wandel zehn ereignisreicher Dekaden. Die Bilder des illustren Berliner Lebens erzählen die Geschichte ebenso wie die über die Jahre verkommenen leeren Ränge, die nach ihrer Sanierung in neuem Glanz erstrahlen. Fertiggestellt wurde die unter Denkmalschutz stehende Tribüne im Jahr 2021 - exakt 100 Jahre nach dem ersten Rennen. , Zylinder-Sets > Motoren & Motorteile , Erscheinungsjahr: 20211020, Produktform: Leinen, Autoren: Schulemann, Antonia, Seitenzahl/Blattzahl: 94, Keyword: Auto; Berlin; Fotografie, Fachschema: Berlin / Bildband~Berlin / Kunst, Architektur, Design~Farbfotografie~Fotografie~Photo~Photographie, Region: Berlin, Warengruppe: HC/Fotografie, Fachkategorie: Fotografie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: GH MEDIENHAUS BERLIN GmbH, Verlag: GH MEDIENHAUS BERLIN GmbH, Verlag: GH Medienhaus Berlin GmbH, Länge: 262, Breite: 211, Höhe: 13, Gewicht: 568, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0000, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berger, Eckhard: Raum & PerspektiveRaum & Perspektive , Der Arbeitsband ist für den Einsatz in der Sekundarstufe, speziell in den Klassen 5 bis 13, konzipiert. Er kombiniert theoretische Grundlagen und praktische Anwendung mit zahlreichen Wissensbausteinen, hilfreichen Tipps, Übungen und weiterführenden Aufgaben. In diesem Band werden verschiedene Objekte, Räume, Landschaften und architektonische Motive entsprechend den Regeln der Perspektive und raumschaffenden Mitteln anschaulich dargestellt. Raum- und Perspektivprobleme lassen sich durch einfache, klare Konstruktionsanleitungen effektiv lösen. Unterstützende Zeichnungen und illustrative Fotos fördern die Lern- und Arbeitsprozesse. Dieser Band ist ein innovatives und leistungsstarkes Standardwerk für den modernen Kunstunterricht an allen Schulformen der Sekundarstufe. Das durchdachte Konzept ermöglicht es, Theorie und Praxis direkt zu vermitteln, indem es mit zahlreichen Wissensbausteinen, Übungen und unverzichtbaren Tipps arbeitet. Gegenstände, Einrichtungen, Landschaftsräume und architektonische Elemente werden gemäß den Prinzipien der Perspektive und raumschaffenden Techniken optimal präsentiert. Für Schülerinnen und Schüler war es noch nie so einfach, mit Motivation und Freude schneller und nachhaltiger zu lernen und beeindruckende Ergebnisse zu erzielen - der Erfolg ist garantiert! Der Band deckt alle für den modernen Kunstunterricht relevanten Themen ab, die durch Bildungsstandards und Kompetenzrichtlinien vorgegeben sind. Dazu gehören Aspekte wie das Auge und der Sehvorgang, Raumwahrnehmung, monokulare Hilfsmittel, Luftperspektive, Farbperspektive, Bedeutungsperspektive, Parallelprojektion, Zentralprojektion, die Geschichte der räumlichen Darstellung, Raumillusionen, Anamorphose, Trompe-l'oeil und viele Fachbegriffe sowie hilfreiche Tipps. Alle Raum- und Perspektivprobleme können mithilfe kurzer und klarer Konstruktionsanleitungen gelöst werden. Die Schritt-für-Schritt-Anleitungen verdeutlichen die Einfachheit der Raum- und Perspektivregeln. Prägnante Zeichnungen und anschauliche Fotos unterstützen den Unterrichtsprozess. Die Inhalte können entweder selektiv oder vollständig im Kunstunterricht eingesetzt werden, sodass die Lehrkraft die Flexibilität hat, die Materialien nach Bedarf auszuwählen. Jeder Arbeitsabschnitt ist so gestaltet, dass er einen eigenen Unterrichtsbaustein darstellt. Zu den notwendigen Arbeitsmitteln für die praktischen Übungen und weiterführenden Aufgaben zählen neben Lineal und Geo-Dreieck auch Bleistift, Farbstifte, Pinsel und Tuschfarben. 72 Seiten, FARBDRUCK , Zündkerzen > Elektrik & Zündungen , Erscheinungsjahr: 201509, Produktform: Leinen, Autoren: Berger, Eckhard, Seitenzahl/Blattzahl: 72, Abbildungen: zahlreiche farbige Illustrationen, Keyword: Freiarbeit; Klasse 12; Klasse 9; Klasse 7; Klasse 5; Klasse 13; Kunstunterricht; Kompetenzen; Vertretungsstunden; Klasse 6; Klasse 10; Klasse 8; Klasse 11, Fachschema: Kunstunterricht / Lehrermaterial, Themenvorschläge~Kunstunterricht / Themenheft, Bildungsmedien Fächer: Kunst, Bildende Kunst, Fachkategorie: Unterricht und Didaktik: Kunst, allgemein, Bildungszweck: für die Sekundarstufe I~für die Sekundarstufe II, Interesse Alter: empfohlenes Alter: ab 10 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 10, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Schulform: ABI, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohl Verlag, Verlag: Kohl Verlag, Verlag: KOHL VERLAG Der Verlag mit dem Baum, Länge: 206, Breite: 294, Höhe: 6, Gewicht: 278, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Schulform: Sekundarstufe II, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 145108834,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Ansicht über Wolken"Vliestapete, Ansicht über Wolken, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.